Mitos e verdades sobre proteção veicular: o que você precisa saber antes de contratar
Proteção veicular é igual a seguro? É regulamentada? Cobre viagem? A Confiauto responde as dúvidas mais comuns e mostra o que conferir antes de contratar.
Quem pensa em proteger o carro quase sempre chega com uma dúvida na cabeça, ou com uma história que ouviu de um amigo, de um parente ou de um grupo de WhatsApp. Aqui na Confiauto a gente escuta essas perguntas todos os dias, e resolvemos reunir as mais comuns neste artigo, dizendo com franqueza o que é mito, o que é verdade e o que depende do seu caso.
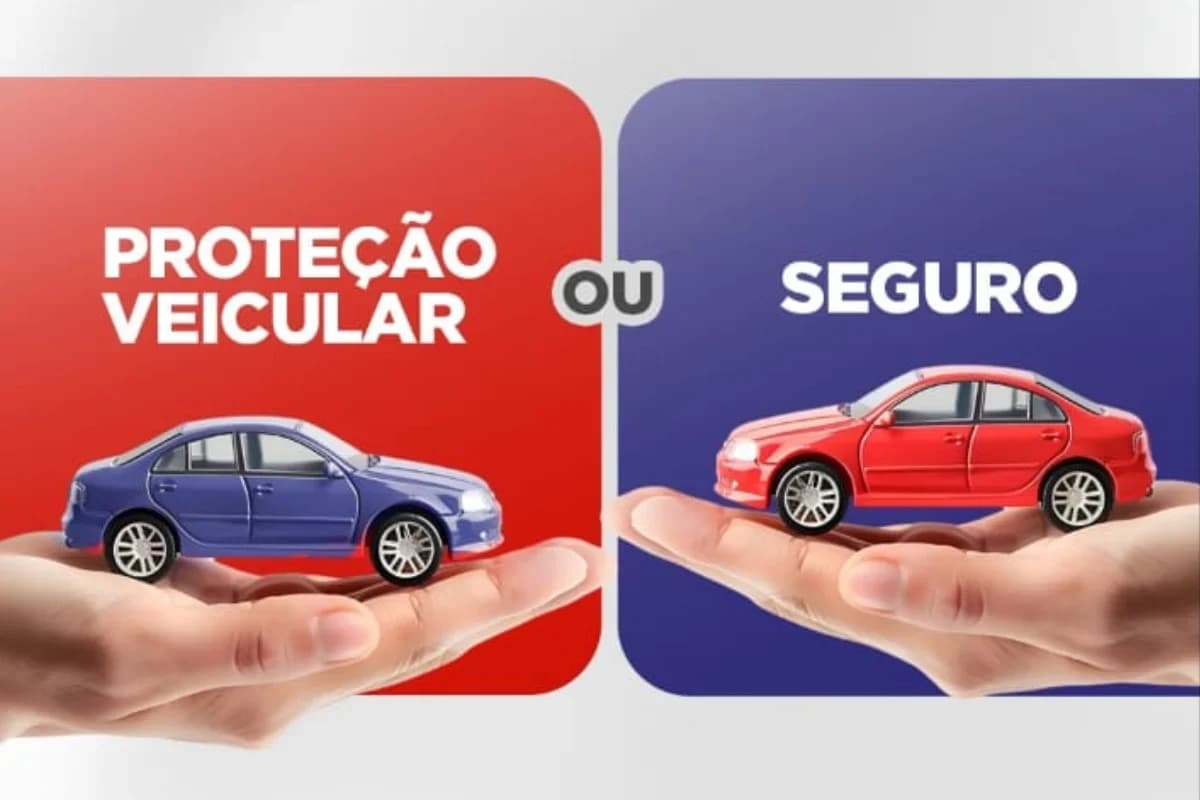
Mito: proteção veicular é a mesma coisa que seguro
Não é, e vale entender a diferença antes de decidir. No seguro tradicional, você assina um contrato com uma seguradora, que recebe o prêmio e assume o risco. Na proteção veicular, os associados formam um grupo e dividem entre si as despesas dos eventos que atingem os carros do grupo, como roubo, furto, colisão e perda total, seguindo o regulamento. Os dois caminhos servem para proteger o seu patrimônio, mas funcionam de jeitos diferentes, e por isso comparar só o valor da mensalidade leva a conclusões erradas.
Mito: proteção veicular é irregular
Esse receio já teve fundamento, porque até 2025 o setor funcionava sem uma lei específica. A situação mudou com a Lei Complementar 213, de janeiro de 2025, que regulamentou as associações de proteção veicular e passou a exigir cadastro na Susep, o órgão que supervisiona o mercado de seguros no país. Hoje só pode operar quem está cadastrado, e a nossa dica é a mesma que damos a quem nos procura: consulte no site da Susep se a empresa aparece na lista antes de aderir, a nossa ou qualquer outra.
Meia verdade: proteção veicular é mais barata
Muita gente chega até nós pela mensalidade, e é natural, mas o preço sozinho conta pouco. O valor que você paga depende da cotação feita para o seu veículo, e uma proteção barata que deixa de fora o que você mais usa pode custar caro na hora do aperto. Por isso a gente prefere conversar primeiro sobre como você usa o carro, se viaja com frequência e o que precisa estar coberto, e só depois falar de valor. Pergunte sempre o que entra, o que fica de fora, como funciona o rateio e se há franquia em caso de reparo.
Mito: demora meses para receber depois de um roubo ou perda total
Esse é um dos maiores medos de quem está comparando opções, e a nossa resposta é objetiva: para veículos elegíveis, em casos de roubo, furto e perda total, o ressarcimento é de 100% da tabela FIPE, pago à vista, respeitadas as condições e o prazo previstos no contrato. Vale lembrar que existem exceções, como veículos de leilão, recuperados de sinistro ou com chassi remarcado, que seguem regras específicas, e por isso a leitura do regulamento continua sendo indispensável.
Mito: se eu viajar para outro estado, fico sem assistência
Não fica. A assistência 24 horas funciona em viagem, e o que muda é a distância coberta pelo guincho no plano que você escolheu. Se o carro precisar ser levado para além desse limite, você paga a diferença, o que é diferente de ficar sem atendimento. Trabalhamos com opções de guincho de diferentes quilometragens e a gente explica, com exemplos, qual faz mais sentido para o seu dia a dia antes de você contratar. Um ponto honesto: a assistência é um suporte de emergência, e não substitui a manutenção do carro.
Verdade: a proteção só vale depois que a adesão está completa
Esse é um cuidado que a gente repete muito, porque já vimos o que acontece quando alguém acha que está protegido e ainda não está. A adesão envolve pagamento, documentação, fotos da vistoria, termo e aceite, e só depois disso o carro passa a contar com a proteção. Antes de dirigir tranquilo, peça ao consultor a confirmação de que tudo foi concluído e de quando a cobertura começa a valer.
Verdade: ler o regulamento faz toda a diferença
Se você levar só uma coisa deste artigo, que seja esta. O regulamento diz o que está coberto, o que não está, como a indenização é calculada, o que você precisa cumprir para a cobertura valer e como acionar a proteção. Isso inclui o limite de cobertura para danos a terceiros, que é uma das dúvidas mais comuns, e as regras de rateio, ou seja, como as despesas do grupo são divididas entre os associados, com cartas e demonstrativos disponíveis para consulta.
Para fechar
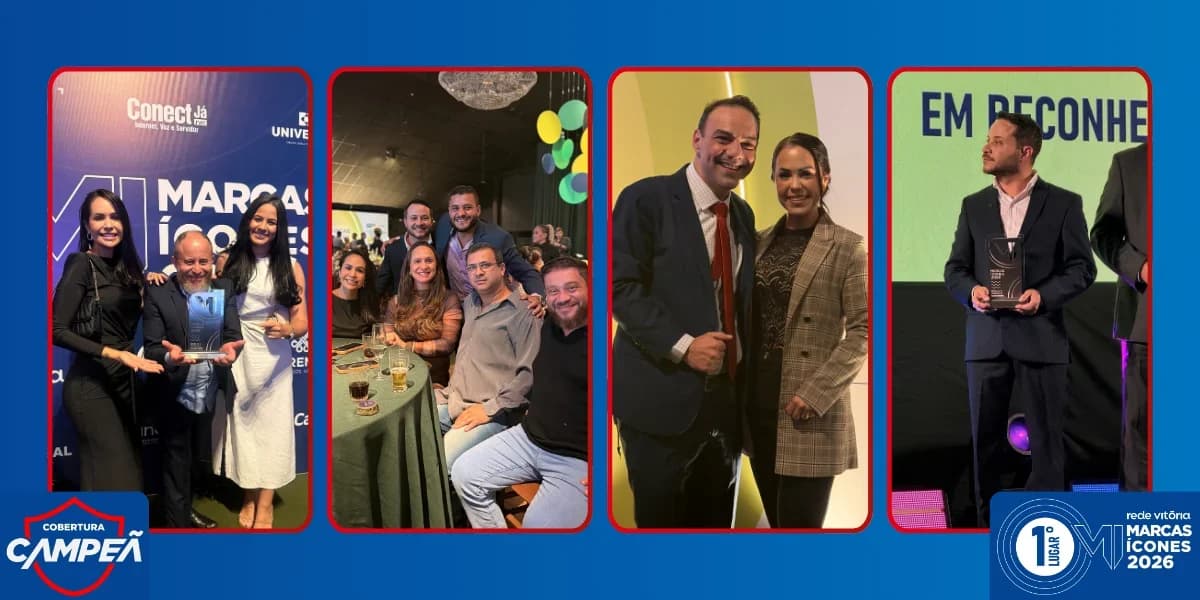
Boa parte dos mitos sobre proteção veicular perde a força quando você sabe o que perguntar. Conferir o cadastro da empresa na Susep, entender o que entra e o que fica fora da cobertura, ler o regulamento e olhar como é o atendimento levam poucos minutos e mudam bastante a sua escolha. Com 10 lojas pelo Espírito Santo, mais de 300 consultores e equipe própria de assistência 24 horas, a Confiauto foi reconhecida no Marcas Ícones como a marca de proteção veicular mais lembrada pelos capixabas, e a gente gosta de ser lembrada por isso: estar por perto quando você precisa. Se quiser conversar pessoalmente, um consultor explica como funciona a proteção para o seu carro, sem pressa e sem letra miúda.